AI 解读 · 图表
英伟达是 AI 产业的中央银行
2026-11-21 · 原图:ZeroHedge《The Bank Of Nvidia》(2026-11-12)· 解读:大脚
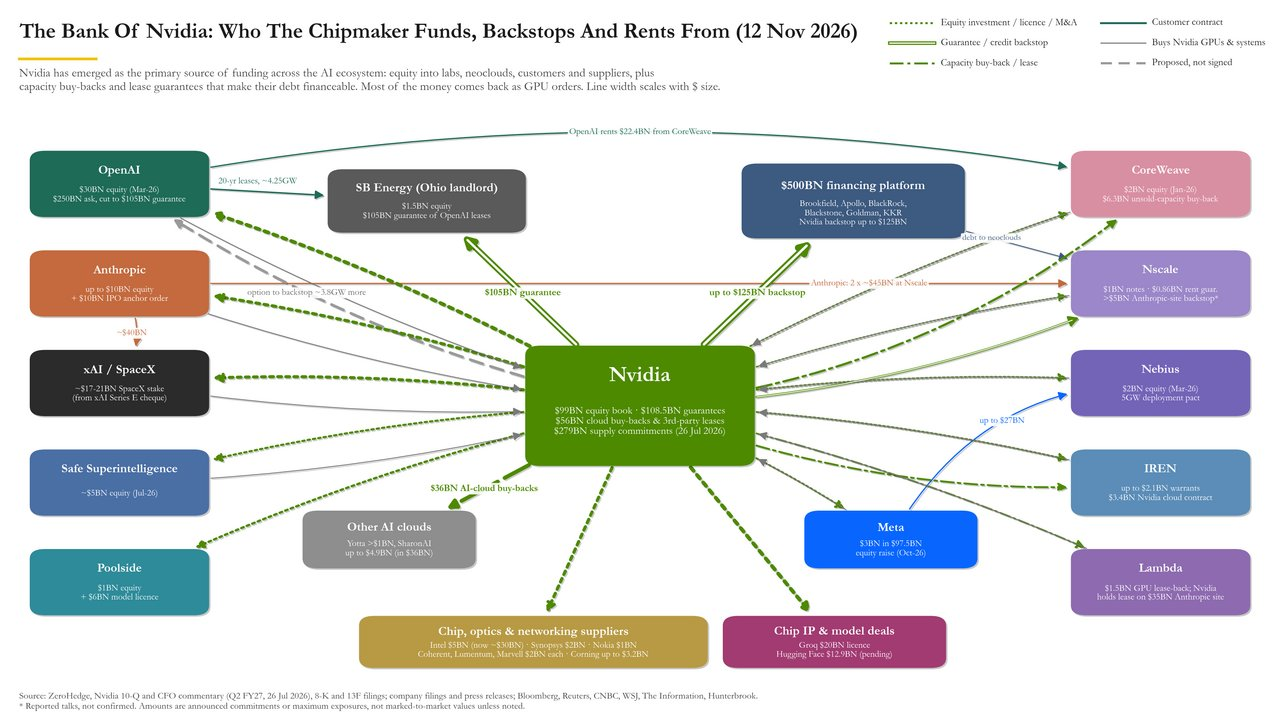
一句话:Nvidia 已经不只是卖芯片的,它是整个 AI 产业的中央银行——出资、出担保、出兜底,钱在生态里绕一圈,最后大部分又变回 GPU 订单回到它自己账上。
先看中心那四个数(截至 2026 年 7 月 26 日)
$560 亿
云容量回购 + 第三方租赁:客户卖不掉的算力,它兜底买回
钱分三条线流出去
1. 投客户:OpenAI $300 亿股权、Anthropic 最高 $100 亿 + $100 亿 IPO 锚定单、xAI/SpaceX 约 $170–210 亿、SSI $50 亿、Poolside $10 亿 + $60 亿模型授权。被投的全是买 GPU 的人。
2. 给客户的融资做担保:OpenAI 原本开口 $2,500 亿,被砍成 $1,050 亿担保(给它在俄亥俄 SB Energy 的 20 年租约兜底);华尔街六家(Brookfield、Apollo、BlackRock、Blackstone、Goldman、KKR)搭了个 $5,000 亿融资平台,Nvidia 给到 $1,250 亿兜底——华尔街出钱,Nvidia 做保。
3. 给云厂商回购兜底:CoreWeave $63 亿未售容量回购、Nebius $20 亿股权 + 5GW 部署、Lambda 的 GPU 租赁回购。CoreWeave、Nebius、IREN 这批 neocloud 本质上是靠 Nvidia 的信用才融得到资建机房。
这张图为什么会被做出来——它画的是「循环融资」的质疑
Nvidia 投客户 → 客户拿钱买 Nvidia 的卡 → Nvidia 确认收入 → 股价涨 → 再投更多。这跟 2000 年电信泡沫里朗讯、北电给运营商放贷买自己设备是同一个结构。图源是 ZeroHedge,天生偏空;而且图脚自己写了:带 * 的是媒体报道的意向、未证实,数字是「宣布的承诺或最大敞口」,别全当已落地的钱。
Nvidia 这么干的理由也成立
锁死需求、堵住 AMD 和客户自研芯片、把客户的融资能力直接变成自己的订单能见度;股权端还能吃客户上涨——投 Intel 的 $50 亿已经涨到约 $300 亿。
风险点就两个
- 担保和回购全是同一种风险的 N 份拷贝——AI 需求真降温,这些兜底会同时被触发,不叫分散投资;
- 敞口高度集中在 OpenAI、Anthropic 两家身上,任何一家付不起租,传导链直接回到 Nvidia 的资产负债表。
对你的落点
你碰的算力、云、托管生意,上游的钱很多就是从这张图里流出来的——跟 neocloud 这类玩家打交道时,先看清它的钱是谁担保的,它的信用本质上是 Nvidia 的信用。
数据来源:ZeroHedge 整理 Nvidia 10-Q 与 CFO 口径(Q2 FY27,2026-07-26)、8-K 与 13F 文件、公司文件与新闻稿(Bloomberg、Reuters、CNBC、WSJ、The Information、Hunterbrook)。图中数字为已宣布的承诺或最大敞口,未标注的并非盯市价值。
AI 解讀 · 圖表
英偉達是 AI 產業的中央銀行
2026-11-21 · 原圖:ZeroHedge《The Bank Of Nvidia》(2026-11-12)· 解讀:大腳
一句話:Nvidia 已經不只是賣晶片的,它是整個 AI 產業的中央銀行——出資、出擔保、出兜底,錢在生態裡繞一圈,最後大部分又變回 GPU 訂單回到它自己帳上。
先看中心那四個數(截至 2026 年 7 月 26 日)
$560 億
雲容量回購 + 第三方租賃:客戶賣不掉的算力,它兜底買回
錢分三條線流出去
1. 投客戶:OpenAI $300 億股權、Anthropic 最高 $100 億 + $100 億 IPO 錨定單、xAI/SpaceX 約 $170–210 億、SSI $50 億、Poolside $10 億 + $60 億模型授權。被投的全是買 GPU 的人。
2. 給客戶的融資做擔保:OpenAI 原本開口 $2,500 億,被砍成 $1,050 億擔保(給它在俄亥俄 SB Energy 的 20 年租約兜底);華爾街六家(Brookfield、Apollo、BlackRock、Blackstone、Goldman、KKR)搭了個 $5,000 億融資平台,Nvidia 給到 $1,250 億兜底——華爾街出錢,Nvidia 做保。
3. 給雲廠商回購兜底:CoreWeave $63 億未售容量回購、Nebius $20 億股權 + 5GW 部署、Lambda 的 GPU 租賃回購。CoreWeave、Nebius、IREN 這批 neocloud 本質上是靠 Nvidia 的信用才融得到資建機房。
這張圖為什麼會被做出來——它畫的是「循環融資」的質疑
Nvidia 投客戶 → 客戶拿錢買 Nvidia 的卡 → Nvidia 確認收入 → 股價漲 → 再投更多。這跟 2000 年電信泡沫裡朗訊、北電給運營商放貸買自己設備是同一個結構。圖源是 ZeroHedge,天生偏空;而且圖腳自己寫了:帶 * 的是媒體報導的意向、未證實,數字是「宣布的承諾或最大敞口」,別全當已落地的錢。
Nvidia 這麼幹的理由也成立
鎖死需求、堵住 AMD 和客戶自研晶片、把客戶的融資能力直接變成自己的訂單能見度;股權端還能吃客戶上漲——投 Intel 的 $50 億已經漲到約 $300 億。
風險點就兩個
- 擔保和回購全是同一種風險的 N 份拷貝——AI 需求真降溫,這些兜底會同時被觸發,不叫分散投資;
- 敞口高度集中在 OpenAI、Anthropic 兩家身上,任何一家付不起租,傳導鏈直接回到 Nvidia 的資產負債表。
對你的落點
你碰的算力、雲、託管生意,上游的錢很多就是從這張圖裡流出來的——跟 neocloud 這類玩家打交道時,先看清它的錢是誰擔保的,它的信用本質上是 Nvidia 的信用。
數據來源:ZeroHedge 整理 Nvidia 10-Q 與 CFO 口徑(Q2 FY27,2026-07-26)、8-K 與 13F 文件、公司文件與新聞稿(Bloomberg、Reuters、CNBC、WSJ、The Information、Hunterbrook)。圖中數字為已宣布的承諾或最大敞口,未標註的並非盯市價值。
AI Reading · Chart
Nvidia Is the AI Industry's Central Bank
2026-11-21 · Original chart: ZeroHedge, "The Bank Of Nvidia" (2026-11-12) · Commentary by DaJiao
In one line: Nvidia is no longer just a chip seller — it is the AI industry's central bank. It puts up equity, issues guarantees, and backstops capacity; money circles the ecosystem, and most of it comes back as GPU orders on its own books.
Start with the four numbers in the center (as of July 26, 2026)
$99B
Equity investments on the books: money put out
$108.5B
Guarantees: standing behind other people's borrowing
$56B
Cloud-capacity buybacks + third-party leases: compute customers can't sell, it buys back
$279B
Supply commitments: volumes promised for future delivery
The money flows out along three lines
1. Investing in customers: OpenAI $30B equity, Anthropic up to $10B plus a $10B IPO anchor order, xAI/SpaceX roughly $17–21B, SSI $5B, Poolside $1B plus $6B in model licensing. Everyone invested in is a GPU buyer.
2. Guaranteeing customers' financing: OpenAI originally asked for $250B, cut to a $105B guarantee (backstopping its 20-year lease with SB Energy in Ohio); six Wall Street firms (Brookfield, Apollo, BlackRock, Blackstone, Goldman, KKR) set up a $500B financing platform, with Nvidia backstopping up to $125B — Wall Street puts up the money, Nvidia provides the credit.
3. Buyback backstops for cloud providers: CoreWeave's $6.3B unsold-capacity buyback, Nebius $2B equity plus 5GW deployment, Lambda's GPU lease buyback. Neoclouds like CoreWeave, Nebius and IREN can only raise money to build data centers because Nvidia's credit stands behind them.
Why this chart got made — it draws the "circular financing" critique
Nvidia invests in customers → customers spend the money on Nvidia cards → Nvidia books revenue → the stock rises → Nvidia invests more. Structurally the same as Lucent and Nortel lending to carriers to buy their own equipment in the 2000 telecom bubble. The source is ZeroHedge, bearish by nature; and the chart's own footnote says figures marked * are media-reported intentions, unconfirmed, and the numbers are announced commitments or maximum exposure — not all of it is money already out the door.
Nvidia's reasons hold up, too
Locking in demand, blocking AMD and customers' in-house chips, and turning customers' financing capacity directly into order visibility; on the equity side it also eats the upside — its $5B Intel stake is already worth roughly $30B.
Just two risk points
- The guarantees and buybacks are N copies of the same risk — if AI demand truly cools, these backstops get triggered all at once; that is not diversification;
- Exposure is highly concentrated in OpenAI and Anthropic; if either can't pay its rent, the transmission chain runs straight back to Nvidia's balance sheet.
The takeaway for you
Much of the money upstream of the compute, cloud and hosting businesses you touch flows out of this chart — when dealing with neocloud-type players, first work out whose guarantee stands behind their money; their credit is, in substance, Nvidia's credit.
Sources: ZeroHedge's compilation of Nvidia's 10-Q and CFO statements (Q2 FY27, 2026-07-26), 8-K and 13F filings, company documents and press releases (Bloomberg, Reuters, CNBC, WSJ, The Information, Hunterbrook). Figures are announced commitments or maximum exposure; unmarked figures are not mark-to-market values.